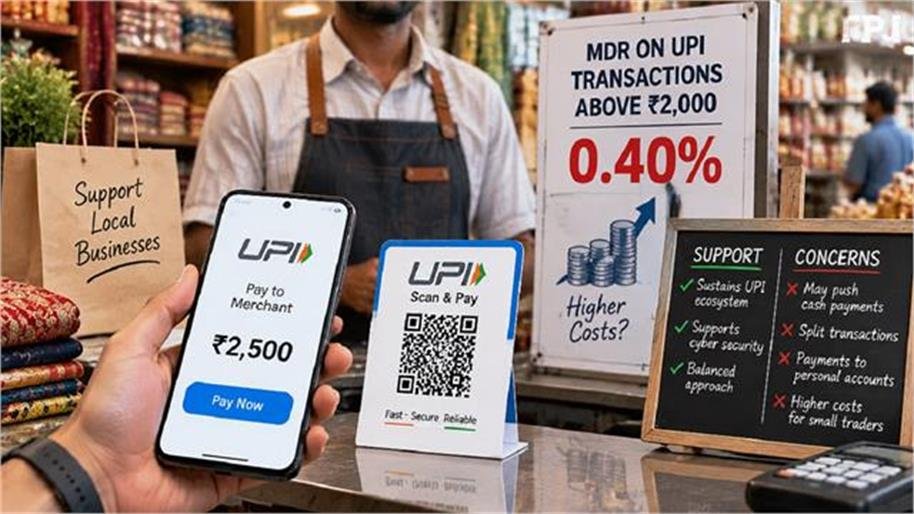
सरकार और एन.पी.सी.आई. द्वारा लिए गए फैसले के तहत 15 अक्तूबर 2026 से यू.पी.आई. भुगतान पर मामूली शुल्क संबंधी निर्णय यथावत बने रहने का संकेत मिलने से आम-ओ-खास में चर्चाएं भी जोर पकडऩे लगी हैं। 2,000 रुपए से अधिक यू.पी.आई. भुगतान पर 0.4 प्रतिशत मर्चैंट शुल्क वसूलने के फैसले पर जन साधारण से लेकर विशेषज्ञों तक की राय बंटी हुई है। सरकार तथा वित्त मंत्रालय ने स्पष्ट किया कि ‘पर्सन-टू-पर्सन’ कोई शुल्क नहीं लिया जाएगा, बल्कि 2,000 रुपए से ऊपर की राशि पर भुगतान फीस लोगों की बजाय व्यापारियों को चुकानी होगी।
पृष्ठभूमि खंगालें तो यू.पी.आई. (यूनिफाइड पेमैंट्स इंटरफेस) के रूप में भारतीय राष्ट्रीय भुगतान निगम द्वारा एक ऐसी उत्कृष्ट प्रणाली विकसित की गई, जिसने लेन-देन की परिभाषा ही बदल कर रख दी। यह एक ऐसा मॉडल है, जिसकी वजह से भारत की गणना आज विश्व के सबसे बड़े रियल-टाइम पेमैंट बाजारों में शीर्षस्थ होती है। स्मार्टफोन के माध्यम से किन्हीं भी 2 बैंक खातों के बीच धन हस्तांतरण को त्वरित, सुविधाजनक एवं सरल बनाना किसी क्रांति से कम न था। यू.पी.आई. की सबसे बड़ी विशेषता है इसका ‘एकल-क्लिक’ टू-फैक्टर प्रमाणीकरण के साथ कार्य करना, जोकि लेन-देन के लिहाज से सुरक्षाचक्र साबित होता है।
डिजिटल भुगतान को बढ़ावा देने में एक महत्वपूर्ण उपकरण साबित होने वाले यू.पी.आई. की लोकप्रियता में प्रमुख कारण रहा, पिछले लगभग 6 वर्षों में इसका पूरी तरह नि:शुल्क होना। इससे भारत में वित्तीय समावेशन को खासा बल मिला। एन.पी.सी.आई. के आंकड़ों के अनुसार, अगस्त 2026 में यू.पी.आई. पर लगभग 2,450 करोड़ लेन-देन हुए। आज सड़क किनारे सब्जी बेचने वाले से लेकर बड़े मॉल तक में ‘क्यू.आर. कोड’ देखा जा सकता है। नि:संदेह, किसी भी व्यवस्था के संचालन की एक लागत होती है, जो प्रबन्धन व्यवस्था सुचारू बनाए रखने हेतु अनिवार्य भी है। सरकार तथा वित्त मंत्रालय के तर्क अनुसार, अरबों ट्रांजैक्शन के बढ़ते दबाव के बीच, साइबर सुरक्षा, सर्वर अपग्रेड, धोखाधड़ी आदि रोकने तथा भविष्य में भी इस प्रणाली को निर्बाध चलाए रखने के लिए शुल्क के तौर पर राजस्व उगाही समय की मांग बन चुकी है, हालांकि अभी तक इस लागत राशि का एक हिस्सा, जो सबसिडी के रूप में सरकार बैंकों और फिनटेक कंपनियों को चुकाती आई है, अप्रत्यक्षत: वह पैसा भी जनता का ही है।
आम आदमी तथा व्यापारी वर्ग के नजरिए से विचारें तो उनकी चिंता भी वाजिब है। ग्राहकों का मानना है कि विक्रेता यह शुल्क अंतत: उनसे ही वसूलेंगे। वहीं व्यापारियों के अनुसार, एम.डी.आर. शुल्क का सीधा असर उनके लाभांश पर पड़ सकता है। ऐसे में छोटे व मध्यम उद्यमी कोई अतिरिक्त भार वहन करने की बजाय 2,000 से अधिक के लेन-देन हेतु यू.पी.आई. की अपेक्षा नकदी या अन्य भुगतान विधियों को प्राथमिकता दे सकते हैं। इससे डिजिटल समावेश के प्रयासों में गतिरोध उत्पन्न होने का संशय है। इससे भारत को नकदी.रहित अर्थव्यवस्था बनाने का लक्ष्य प्रभावित होने के साथ, काले धन वाली आॢथकी उभरने की आशंकाएं भी घेरने लगी हैं।
कुछ विशेषज्ञों के मुताबिक, यू.पी.आई. भुगतानों पर शुल्क लेने का फैसला विगत 8 माह से चरम पर रही महंगाई में और उछाल ला सकता है। अनाज से लेकर दैनिक उपभोग की वस्तुओं तक के दाम में बढ़ौतरी हो सकती है। ऐसा इसलिए, चूंकि अंतर्राष्ट्रीय बाजार में कच्चा तेल तथा उर्वरक लगातार महंगे हो रहे हैं। कृषि सैक्टर में निवेश पहले ही कम हो चुका है। यह भी विचारणीय है, क्या व्यापारी कोई भी नया शुल्क अपनी जेब से भरने पर सहमत होगा? यानी ‘मर्चैंट डिस्काऊंट रेट’ नाम के बावजूद, इसका वास्तविक भुगतान उपभोक्ता को ही करना होगा।
असल में, यह फैसला सरकार के लिए डिजिटल भुगतान पारिस्थितिकी तंत्र को बनाए रखने एवं विस्तार करने के मध्य संतुलन बनाने की चुनौती प्रस्तुत करता दिखाई पड़ता है। विपक्ष के इन आरोपों को, कि अमरीका के दबाव में यह निर्णय लिया गया है, निराधार मानते हुए खारिज कर भी दिया जाए तो इस बाबत क्या गारंटी है कि इससे आम लोग व व्यापारी पुन: कैश इकोनॉमी की ओर लौटने की चेष्टा नहीं करेंगे? मात्र बैंकों को यह सुनिश्चित करने की ताकीद करना, कि विक्रेता किसी भी प्रकार यह शुल्क उपभोक्ता को हस्तांतरित न करने पाएं, देश की इतनी बड़ी जनसंख्या के दृष्टिगत दुष्कर एवं अपर्याप्त होगा।
ध्यान रहे, ऑनलाइन भुगतान की इस भारतीय प्रणाली को दुनिया भर से सराहना मिल रही है। ऐसी स्थिति में यू.पी.आई. भुगतान-शुल्क लगाने का विचार कहीं महंगा सौदा न बन जाए। अत्यावश्यक है कि सरकार शुल्क के संभावित प्रभावों का मूल्यांकन करते हुए, इस संदर्भ में हितधारकों से भी परामर्श करे। विशेषज्ञों की दक्षता का लाभ उठाते हुए एक ऐसे राजस्व मॉडल पर विचार किया जाए, जो डिजिटल भुगतान को गति देने के साथ-साथ प्रणाली की स्थिरता भी सुनिश्चित कर पाए।-दीपिका अरोड़ा